 دانشچی پورتال جامع تحقیق و مقاله، مطالب علمی و هنری ، وبگردی و…
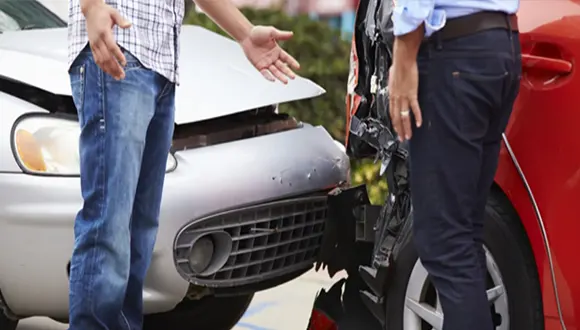
وظیفه بیمهگر شخص ثالث این است که در تصادفات خسارات جانی و مالی طرف آسیبدیده را جبران کند. اما برای طرف مقصر آیا مواقعی هم پیش میآید که بهجای استفاده از بیمه شخص ثالث، پرداخت از جیب گزینه ایدئالتری باشد؟ قطعا بله. بهویژه وقتی پای تخفیفها در میان باشد، این کار کاملا منطقی و مقرونبهصرفه خواهد بود. در ادامه بیشتر درباره این موضوع صحبت میکنیم.
در چه شرایطی پرداخت از جیب بهتر از استفاده از بیمه است؟
امکان خرید بیمه اقساطی خودرو، هزینههای مالک یک ماشین را کمتر کرده است. با این حال اگر تخفیفهای عدم خسارت اعمال نشوند، قیمت بیمه شخص ثالث (Third-Party insurance) تا ۷۰درصد افزایش پیدا میکند و طبیعتا هر قسط هم گرانتر میشود. به این ترتیب میتوان گفت که استفاده از بیمه شخص ثالث همیشه هم بهصرفه نیست. خیلی اوقات باید در یک تصادف پرداخت خسارت را شخصا برعهده گرفت تا هزینههای آینده را بتوان کنترل کرد.
در ۳ حالت زیر بهتر است هزینه خسارت را از جیب پرداخت کنیم:
۱) وقتی خسارت جزئی و کم است
این موضوع بستگی به توانایی مالی شما دارد. اما بسیاری از تصادفات صرفا محدود به چند خراش و فرورفتگیهای جزئی میشوند. در این مواقع بعید است هزینه تعمیر بیشتر از ۲-۳ میلیون تومان شود، پس بهتر است با راننده توافق کنید و هزینه را از جیب بدهید. زیرا که استفاده از بیمه شخص ثالث در این حالت، فقط باعث کاهش تخفیفات شما میشود و در ادامه حق بیمه سال بعد شما را بسیار بیشتر از ۲-۳ میلیون بالا میبرد.
همچنین برای طرف آسیبدیده هم بهتر است و زودتر خسارتش را دریافت میکند. زیرا که برای دریافت خسارت بیمه بدون حضور مقصر و در شرکت بیمه ثالث، او باید مدارک لازم مانند کروکی را ارائه کند و چند روز وقتش را بگذارد و مدتی بعد خسارت را بگیرد. اما در این حالت در آن واحد خسارتش جبران میشود.
۲) اگر تخفیف عدم خسارت زیادی دارید
به ازای هر سال عدم استفاده از بیمه شخص ثالث، ۵درصد تخفیف به شما تعلق میگیرد. تا ۱۴ سال این تخفیفها میتوانند سالانه زیاد شوند و سقف آن ۷۰درصد خواهد بود. برای یک بیمه شخص ثالث با سقف تعهد مالی حداکثری در سال ۱۴۰۵ شما باید حدود ۲۰ میلیون تومان پرداخت کنید که با تخفیف ۷۰درصدی به ۶ میلیون تومان میرسد!
پس منطقی است که بخواهیم تخفیف بیمه را حفظ کنیم. در تصادفات حتی اگر خیلی هم جزئی نباشند، اگر وسع مالیمان میرسد، بهتر است خسارت را از جیب پرداخت کنیم.
۳) اگر زمان تمدید بیمه نزدیک است
روز قبل از تمدید بیمه ماشین، تصادف میکنید و مقصر هم شناخته میشوید. اگر بهخاطر یک خسارت حتی جزئی از بیمه ثالث استفاده کنید، فردای آن روز امکان دارد تا ۲۰٪ بابت تمدید هزینه بیشتری بپردازید. پس اینجا هم پای تخفیفها در میان است و بهتر است خسارت را شخصا پرداخت کنید.
با استفاده از بیمه شخص ثالث چقدر از تخفیف کم میشود؟
این همه از خوبی داشتن تخفیف گفتیم، حالا باید بررسی کنیم که هر تصادف چقدر از این تخفیف را کسر میکند. البته توجه داشته باشید که اینجا منظور تصادفهایی است که شما مقصر بودهاید و طرف مقابل میخواهد خسارتش را از بیمه ثالث شما دریافت کند.
طبق قانون بیمه شخص ثالث با آخرین اصلاحات، هر تصادف بسته به تعدد وقوع و نوع خسارتی که ایجاد میکند، از تخفیف بیمه میکاهد:
- خسارت مالی: بار اول ۲۰٪، بار دوم ۳۰٪ و بار سوم و بیشتر ۴۰٪ از تخفیف کسر میکند.
- خسارت جانی: بار اول ۳۰٪، بار دوم ۷۰٪ و بار سوم و بیشتر ۱۰۰۰٪ از تخفیف کسر میکند.
نکات مهم عدم استفاده از بیمه شخص ثالث
اگرچه که پرداخت از جیب، مزایای خاص خودش را دارد و تخفیفات بیمه را حفظ میکند اما باید نکات مهمی را هم در نظر گرفت:
- خود را زیر بار فشار مالی شدید نبرید. بیمه شخص ثالث تهیه کردهاید تا در هنگام تصادف به کمک شما بیاید. صرف اینکه با پرداخت خسارت از جیب، تخفیف را حفظ میکنید، دلیل خوبی نیست که متحمل هزینههای هنگفت شوید. اگر خسارت بالاست، این موضوع را فراموش کنید و اجازه دهید طرف مقابل از بیمه شما استفاده کند.
- خسارت وارده و تخفیفی که کم میشود را مقایسه کنید. بسته به اینکه چندمین بار است که خسارت ایجاد میشود و نوع خسارت چیست، مقایسه کنید که آیا بهتر است خسارت را از جیب دهید یا اینکه بگذارید روند پرداخت آن از همان بیمه طی شود.
- حواستان به خسارتهای جزئی باشد. استفاده از بیمه شخص ثالث در تصادفاتی که خسارات ناچیزی دارند اصلا منطقی نیست. در این مواقع سریعا با کسی که آسیب دیده توافق کنید و خسارت را از جیب بدهید.
- ضمن توافق، زیر بار حرف غیرکارشناسی هم نروید. ممکن است برای اینکه بخواهید تخفیفها را حفظ کنید، هر مقدار خسارتی را پرداخت کنید. اما باید این خسارت عادلانه باشد و به اندازه همان مبلغی که نیاز است تا خودرو به حالت قبل برگردد.
در نهایت اینکه از بیمه ثالث استفاده کنید یا اینکه خسارت را شخصا بپردازید به وسع مالی شما هم برمیگردد. از خدمات بیمه استفاده کنید و تحت هر شرایطی خودتان را به سختی جبران خسارات از جیب نیندازید.
سخن پایانی
استفاده از بیمه شخص ثالث همیشه هم بهصرفه نیست. بهویژه وقتی پای تخفیفها در میان باشد، بهتر است خسارتی که وارد شده را با تخفیفی که از شما کسر میشود مقایسه کنید. اگر تفاوتشان به چند میلیون تومان میرسید و حق بیمه شما سال بعد بسیار افزایش پیدا میکرد، از جیب خسارت را بدهید. در غیر این صورت اجازه دهید روند پرداخت خسارت از همان بیمه شخص ثالث پیگیری شود.